FATO: 47 fabricantes de chips gráficos em 1998
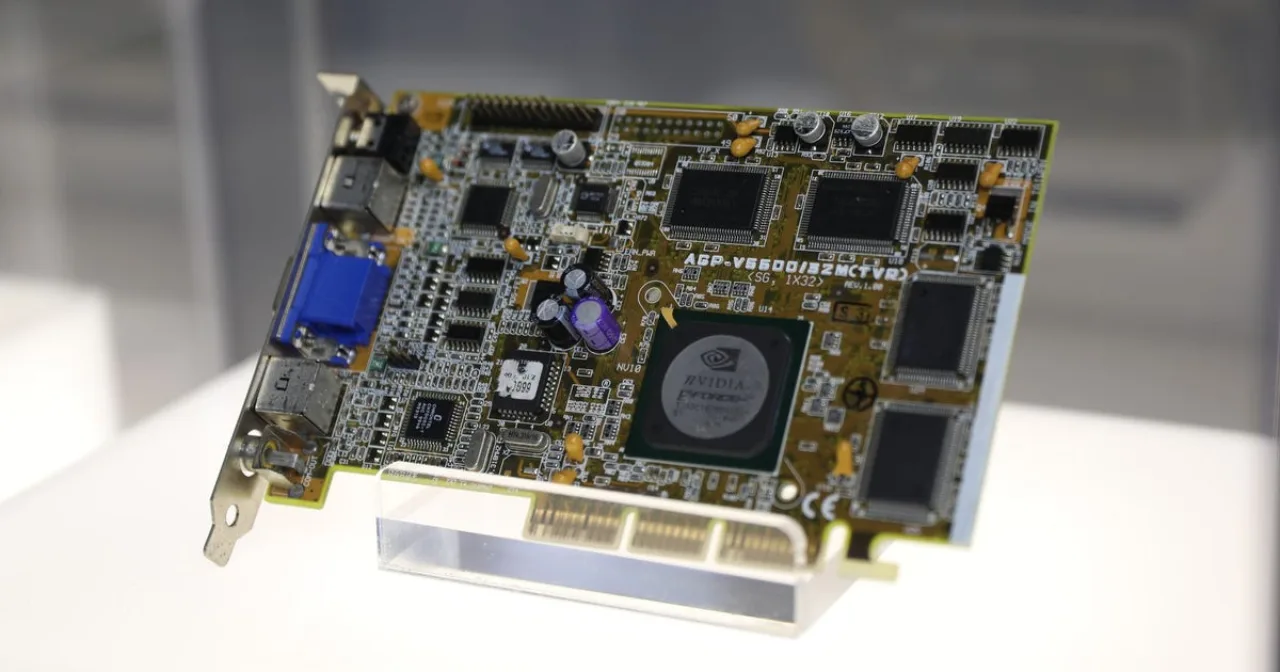
Em 1998, o mercado de placas de vídeo para PC contava com 47 empresas diferentes, movimentando 130 milhões de unidades – número que superou as vendas de computadores pessoais naquele ano.
De acordo com a pesquisa da 4th Wave, a ATI liderava com 24,5 milhões de chips 3D vendidos, seguida pela S3 com 15,2 milhões, Intel com 6,5 milhões, Nvidia com 6,4 milhões e 3dfx com 5,2 milhões.
| Empresa | Unidades vendidas (milhões) |
|---|---|
| ATI | 24,5 |
| S3 | 15,2 |
| Intel | 6,5 |
| Nvidia | 6,4 |
| 3dfx | 5,2 |
Doze meses depois, o número de concorrentes já havia caído para 15, e poucos anos depois restaram apenas duas: Nvidia e ATI (hoje parte da AMD).
Contexto: por que importa
O colapso da diversidade de fabricantes não foi apenas um fato histórico; ele definiu a estrutura de preço, inovação e compatibilidade que ainda influencia gamers e desenvolvedores.
Dois fatores principais remodelaram o setor:
- Ciclos de lançamento acelerados: a partir de 1999, fabricantes como Nvidia adotaram um calendário de lançamentos a cada seis meses, forçando concorrentes a acompanhar ou perder mercado.
- Consolidação de capital: a bolha das pontocom estourou em 2000, secando investimentos para startups de GPU e favorecendo empresas com caixa robusto.
Além disso, a entrada da Intel no segmento de gráficos integrados (i740, i810) drenou a demanda por chips discretos de baixo custo, pressionando ainda mais players como S3, Trident e SiS.
Reação dos fas/mercado
Comunidades de entusiastas registraram, na época, um sentimento de incerteza. Fóruns de hardware de 1999 e 2000 mostram discussões sobre a viabilidade de adquirir placas de marcas menos conhecidas, como a tseng labs ou a Rendition, que estavam desaparecendo rapidamente.
Os principais pontos de debate incluíam:
- Se a frequência de novos chips justificava o investimento em hardware de ponta.
- O risco de adquirir placas de fabricantes que poderiam ser absorvidos ou fechar.
- O impacto da migração de APIs proprietárias (Glide da 3dfx) para padrões abertos como Direct3D e OpenGL.
Empresas como a Creative, que antes vendia placas baseadas em voodoo, migraram para chips Nvidia, reforçando a percepção de que “Nvidia era a escolha segura”.
O que esperar
O panorama atual ainda reflete a consolidação iniciada no final dos anos 1990:
- Nvidia detém cerca de 90% das remessas de gpus discretas, enquanto a AMD/ATI mantém a minoria restante.
- Intel tenta retomar o mercado com a linha Arc, mas sua participação de envio ainda gira em torno de 1‑2%.
- O foco das grandes fabricantes está cada vez mais voltado para data centers e IA, elevando os preços das GPUs de consumo.
Para quem acompanha o mercado, os sinais de alerta são claros: a capacidade de lançar rapidamente novas arquiteturas e manter suporte de driver sólido são diferenciais críticos. Empresas que não conseguem acompanhar esse ritmo tendem a desaparecer ou ser absorvidas.
Observadores de longo prazo apontam que, sem uma mudança disruptiva – como um novo modelo de negócios ou uma tecnologia de GPU radical – a duopolização deve permanecer, limitando opções e mantendo os preços elevados para o consumidor final.
Para ficar no radar
Fique atento às próximas movimentações:
- Possíveis aquisições de startups de IA que desenvolvem aceleradores de hardware, que podem gerar novos concorrentes no segmento de GPUs.
- Desenvolvimentos da Intel em GPUs dedicadas, especialmente se a empresa conseguir superar os desafios de driver que historicamente limitaram sua adoção.
- Inovações de software que reduzam a dependência de ciclos de hardware, como renderização baseada em nuvem ou APIs de alto nível que abstraiam diferenças entre arquiteturas.
Enquanto isso, a comunidade gamer deve acompanhar lançamentos de drivers e avaliações de desempenho para maximizar o investimento nas duas gigantes que ainda dominam o mercado.